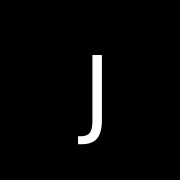
W SA akcjonariusze zasadniczo nie figurują w rejestrze handlowym. W Sàrl wspólnicy są publikowani, ale ta publikacja nie zastępuje wewnętrznego rejestru udziałów. W obu przypadkach spółka musi być w stanie wyjaśnić, kto prawnie posiada papiery wartościowe lub udziały, kto je ostatecznie kontroluje i na jakich dokumentach opiera się to stwierdzenie.
W praktyce teczka czasami ogranicza się do starego arkusza Excel, kilku protokołów i formularza przekazanego bankowi. To może wystarczyć, dopóki nic się nie zmienia. Podczas sprzedaży, wejścia inwestora, kontroli, spadku lub wniosku bankowego, niespójności pojawiają się dość szybko — i rzadko w najbardziej relaksującym momencie.
Na 19 czerwca 2026 r. wewnętrzne obowiązki Kodeksu zobowiązań pozostają w mocy. Rada federalna zdecydowała jednak 12 czerwca 2026 r., że nowa ustawa o przejrzystości osób prawnych (LTPM) oraz rejestr federalny TranspaReg wejdą w życie 1 października 2026 r. Dobrym odruchem jest więc uporządkowanie teczki zgodnie z obowiązującym prawem, jednocześnie zbierając już informacje, których nowy system będzie potrzebował.
Krótko mówiąc
- Rejestr akcji lub udziałów, lista beneficjentów rzeczywistych oraz dokumenty potwierdzające to trzy odrębne elementy.
- Zgodnie z obowiązującym prawem, nabycie osiągające lub przekraczające 25% kapitału lub praw głosu zasadniczo wywołuje obowiązek ogłoszenia w ciągu miesiąca.
- Dokumenty stanowiące podstawę wpisów muszą być przechowywane przez dziesięć lat po wykreśleniu danej osoby.
- Od 1szej października 2026 roku, LTPM nałoży obowiązek bardziej aktywnej identyfikacji i weryfikacji kontroli bezpośredniej, pośredniej lub sprawowanej w inny sposób.
- Formularz bankowy, wyciąg z rejestru handlowego lub tabela kapitalizacji nie zastępuje samodzielnie pełnej dokumentacji spółki.
Trzy różne pytania: właściciel, beneficjent rzeczywisty i organ
Wiarygodna dokumentacja zaczyna się od rozdzielenia pojęć, które dokumenty chętnie mieszają.
| Pytanie | Odpowiedź do udokumentowania | Główny nośnik |
|---|---|---|
| Kto prawnie posiada papiery wartościowe lub udziały? | Akcjonariusz lub bezpośredni wspólnik, z liczbą i kategorią papierów wartościowych, kapitałem i prawami głosu. | Rejestr akcji lub rejestr udziałów, uzupełniony o akty nabycia. |
| W imieniu jakiej osoby fizycznej działamy? | Beneficjent rzeczywisty zgłoszony zgodnie z obowiązującym prawem, w szczególności gdy osiągnięty zostanie próg 25 %. | Deklaracja akcjonariusza lub wspólnika oraz wewnętrzna lista beneficjentów rzeczywistych. |
| Kto ostatecznie kontroluje spółkę? | Osoba lub osoby fizyczne sprawujące kontrolę bezpośrednią, pośrednią, wspólnie lub w inny sposób. | Mapowanie kontroli, umowy, pakty, wyciągi z rejestrów i analiza LTPM. |
| Kto reprezentuje lub kieruje spółką? | Członkowie zarządu, osoby zarządzające i osoby uprawnione do podpisu. Mogą być akcjonariuszami lub beneficjentami rzeczywistymi, ale nie jest to automatyczne. | Rejestr handlowy, protokoły i regulaminy organizacyjne. |
Beneficjent rzeczywisty jest zawsze osobą fizyczną. Holding może być bezpośrednim akcjonariuszem SA; nie jest jednak osobą, która ostatecznie ją kontroluje. Z drugiej strony, członek zarządu wpisany do rejestru handlowego nie jest koniecznie właścicielem lub beneficjentem przedsiębiorstwa.
Co obecne prawo wymaga do 30 września 2026 roku
Dla SA: rejestr akcji i lista beneficjentów rzeczywistych
SA prowadzi rejestr akcji imiennych, wskazując imię i adres właścicieli oraz użytkowników. Wpis musi opierać się na dokumencie potwierdzającym nabycie lub ustanowienie użytkowania. W odniesieniu do spółki, za akcjonariusza lub użytkownika uznaje się osobę, która jest wpisana do rejestru.
Dla spółki niepublicznej, każdy, kto nabywa, samodzielnie lub wspólnie z osobą trzecią, udział, który osiąga lub przekracza 25 % kapitału akcyjnego lub praw głosu, musi zgłosić spółce, w ciągu miesiąca, imię, nazwisko i adres osoby fizycznej, w imieniu której działa ostatecznie. Gdy bezpośrednim akcjonariuszem jest osoba prawna lub spółka osobowa, należy sięgnąć do osób fizycznych, które ją kontrolują zgodnie z kryteriami prawnymi. Jeśli żadna nie istnieje, fakt ten musi być zgłoszony.
Dla Sàrl: rejestr udziałów, nawet jeśli wspólnicy figurują w rejestrze handlowym
Sàrl prowadzi rejestr udziałów społecznych dostępny w każdej chwili w Szwajcarii. Zawiera on imię i nazwisko oraz adres wspólników, liczbę, wartość nominalną i ewentualne kategorie ich udziałów, a także użytkowników i wierzycieli zastawniczych. Wspólnicy pozbawieni prawa głosu muszą być oznaczeni jako tacy.
Obowiązek zgłoszenia rzeczywistego właściciela jest analogiczny: nabycie osiągające lub przekraczające 25 % kapitału zakładowego lub praw głosu, zgłoszenie w ciągu miesiąca i późniejsza komunikacja wszelkich zmian imienia, nazwiska lub adresu w ciągu trzech miesięcy. Publiczność wspólników w rejestrze handlowym nie zastępuje więc ani rejestru wewnętrznego, ani analizy rzeczywistego właściciela.
Dla przedsiębiorcy działającego jeszcze jako osoba fizyczna, te rejestry nie istnieją. Pytanie pojawia się przy zakładaniu osoby prawnej; nasze porównanie między jednoosobową działalnością gospodarczą a Sàrl przedstawia inne konsekwencje tej zmiany struktury.
Przechowywanie dokumentów i konsekwencje braku zgłoszenia
Dokumenty potwierdzające rejestr akcji, rejestr udziałów oraz lista beneficjentów rzeczywistych muszą być przechowywane przez dziesięć lat po wykreśleniu danej osoby. Rejestry i listy muszą być dostępne w każdym czasie w Szwajcarii.
Brak ogłoszenia nie jest czysto dekoracyjny. Prawa społeczne związane z danymi tytułami są zawieszone, dopóki ogłoszenie nie zostanie dokonane. Prawa majątkowe mogą być wykonywane tylko po uregulowaniu; gdy termin jednego miesiąca zostanie przekroczony, te, które powstały przed spóźnionym ogłoszeniem, wygasają. Zarząd lub kierownictwo musi zapobiegać nieprawidłowemu wykonywaniu tych praw. Celowe naruszenia obowiązków ogłoszeniowych lub prowadzenia rejestrów mogą ponadto prowadzić do grzywny.
Praktyczna metoda na stworzenie obronnego dossier
- Zebrać dokumenty podstawowe. Aktualny wyciąg z rejestru handlowego, statut, akt założycielski, decyzje o podwyższeniu lub obniżeniu kapitału, istniejące rejestry oraz ostatnie odpowiednie protokoły.
- Zgodzić kapitał. Liczba tytułów pomnożona przez ich wartość nominalną musi odpowiadać zarejestrowanemu kapitałowi. Kategorie, przywileje i prawa głosu muszą być obliczane oddzielnie: 25% kapitału i 25% głosów nie zawsze dają ten sam wynik.
- Sprawdzić każdy transfer. Umowa cesji, zatwierdzenie społeczne, gdy jest to konieczne, dowód transferu, certyfikat akcji, sukcesja, fuzja lub inny tytuł prawny muszą wyjaśniać każdą zmianę w rejestrze. Nazwa pojawiająca się w tabeli bez źródłowego dokumentu pozostaje twierdzeniem, a nie dowodem.
- Scharakteryzować łańcuch posiadania. Dla każdego akcjonariusza lub wspólnika, który nie jest osobą fizyczną, należy prześledzić poziomy aż do osób fizycznych. Wskazać na każdym poziomie procent kapitału, prawa głosu oraz dokument odniesienia.
- Zbadać kontrolę poza kapitałem. Umowy akcjonariuszy, prawa weta, prawa do nominacji, umowy głosowania, pożyczki konwertowalne, stosunki powiernicze i umowy rodzinne mogą zmieniać wnioski. Rejestr papierów wartościowych nie zawsze opowiada całą historię.
- Sprawić, by podpisano spójną deklarację. Akcjonariusz lub wspólnik potwierdza, czy działa na własny rachunek, identyfikuje daną osobę fizyczną, opisuje łańcuch kontroli i zobowiązuje się do ogłaszania zmian. Deklaracja musi być datowana i dołączona do kontrolowanych dokumentów.
- Walidować, datować i wersjonować. Notatka kontrolna wskazuje, kto zbadał dokumenty, w jakiej dacie, jakie źródła zostały wykorzystane i jakie pytania pozostają otwarte. Starsze wersje nie są nadpisywane: dokumentują historię.
- Aktualizować w przypadku zdarzenia. Zbycie, podwyższenie kapitału, śmierć, zmiana adresu, nowa umowa, restrukturyzacja lub zmiana praw głosu wywołują przegląd. Roczne potwierdzenie to dobry kontrola wewnętrzna, ale nie zastępuje natychmiastowej aktualizacji wymaganej, gdy fakt się zmienia.
Minimalna zawartość teczki
| Blok | Przydatne dokumenty | Kontrola |
|---|---|---|
| Spółka | Wypis z KRS, statut, akty kapitałowe, regulaminy i uchwały. | Kapitał, kategorie i podpisy się zgadzają. |
| Bezpośrednie posiadanie | Rejestr akcji lub udziałów, umowy cesji, subskrypcje, certyfikaty i zatwierdzenia. | Każda linia rejestru ma źródło dokumentu. |
| Kontrola końcowa | Organigram, zagraniczne wyciągi, statut pośredników, pakty, umowy głosowania lub powiernicze. | Łańcuch prowadzi do jednej lub kilku osób fizycznych. |
| Tożsamość i analiza | Podpisane oświadczenia, wymagane dane tożsamości, proporcjonalne dowody i notatka kwalifikacyjna. | Dane aktualne, spójne i chronione. |
Przykłady: próg 25 % nie zawsze jest prostym iloczynem
SA bezpośrednio posiadana przez dwie osoby
Pani A posiada 60 % kapitału i głosów, Pan B 40 %, obaj na własny rachunek. Oboje osiągają próg i muszą być udokumentowani jako beneficjenci rzeczywiści. Rejestr akcji, ich oświadczenia oraz akty subskrypcji lub transferu muszą być zgodne.
SA posiadana przez holding
Holding SA posiada 80 % PME SA. Pani C kontroluje 60 % Holding SA. Akta nie mogą kończyć się na nazwie Holding SA: muszą pokazać, jak Pani C sprawuje kontrolę przez pośrednika. Zgodnie z LTPM, kontrola pośrednia jest testowana na każdym poziomie według kryteriów prawnych; mechaniczne mnożenie 60 % przez 80 % nie zawsze jest właściwą metodą.
Rozproszony akcjonariat
Pięć osób posiada każda 20 % i nie istnieje żaden pakt, prawo weta ani umowa o współpracy. Obecne prawo i przyszła LTPM nie stawiają dokładnie tego samego pytania. Od października 2026 roku spółka będzie musiała najpierw poszukiwać kontroli sprawowanej w inny sposób; jeśli nikt nie może być zidentyfikowany, najwyżej postawiony członek organu zarządzającego zostanie ogłoszony w charakterze subsydiarnym. Nie należy więc automatycznie wyznaczać prezesa przed udokumentowaniem braku rzeczywistej kontroli.
Co się zmieni z LTPM od 1 października 2026
Nowy reżim nie ogranicza się do przeniesienia wewnętrznej listy do rejestru federalnego. Spółka będzie musiała aktywnie zidentyfikować swoich rzeczywistych właścicieli, zweryfikować ich tożsamość i status z wymaganą starannością, udokumentować informacje i ogłosić je w TranspaReg.
| Punkt | Do 30.09.2026 | Od 01.10.2026 |
|---|---|---|
| Logika | Ogłoszenie wewnętrzne głównie wywołane nabyciem kwalifikowanej części. | Aktywna identyfikacja, weryfikacja i ogłoszenie w rejestrze federalnym. |
| Kontrola | Osoba fizyczna, w imieniu której ostatnio działa posiadacz; szczególne zasady dla posiadaczy osób prawnych. | Ostateczna kontrola bezpośrednia lub pośrednia, samodzielnie lub wspólnie, poprzez udział lub w inny sposób. |
| Dane | Imię, nazwisko i adres w wewnętrznej liście. | Nazwisko, imię, data urodzenia, narodowości, gmina, kod pocztowy i stan zamieszkania, a także natura i zakres kontroli. |
| Dowód | Dokumenty wspierające rejestrację i ogłoszenie. | Weryfikacja proporcjonalna; poszukiwanie numeru AVS i, jeśli nie istnieje, kopia dopuszczonego dokumentu tożsamości. |
Informacje i dokumenty nowego systemu muszą być przechowywane przez dziesięć lat po utracie statusu beneficjenta rzeczywistego. Stare listy sporządzone na podstawie Kodeksu zobowiązań nie mogą być wyrzucane podczas przejścia na TranspaReg: LTPM przewiduje również ich przechowywanie przez dziesięć lat od daty wejścia w życie.
Aktualna, dobrze prowadzona teczka będzie stanowić doskonałą podstawę, ale nie automatyczny paszport. Pojęcie kontroli i dane do zebrania są szersze w ramach LTPM. Firma będzie musiała zatem przejrzeć istniejące deklaracje, poprosić o brakujące informacje i udokumentować swoją własną weryfikację.
Najczęstsze błędy
- Mylenie rejestru handlowego z rejestrem wewnętrznym. Pierwszy nie publikuje akcjonariatu spółki akcyjnej i nie zastępuje rejestru udziałów spółki z ograniczoną odpowiedzialnością.
- Zarejestrowanie spółki jako beneficjenta rzeczywistego. Analiza musi prowadzić do osoby fizycznej, z zastrzeżeniem szczególnych zasad dotyczących spółek notowanych.
- Obliczanie tylko kapitału. Prawa głosu, kategorie uprzywilejowane i akcje w porozumieniu mogą zmienić wynik.
- Zachowanie formularza bez dokumentów podstawowych. Niepoparta deklaracja nie pozwala na weryfikację złożonego łańcucha.
- Zastąpienie historii. Teczka musi umożliwiać rekonstrukcję, kto posiadał i kontrolował spółkę w wcześniejszym terminie.
- Mylenie beneficjenta rzeczywistego spółki z uprawnionym do aktywów bankowych. Formularze bankowe spełniają swoje obowiązki LBA; nie zastępują rejestrów spółek.
- Nadmiarowe zbieranie i niewłaściwe zabezpieczanie danych. Kopie tożsamości, daty urodzenia i narodowości wymagają ograniczonego dostępu, bezpiecznego kanału i kontrolowanego okresu przechowywania zgodnie z LPD.
Przeciwne zdanie: czy naprawdę należy tworzyć obszerną teczkę?
Dla rodzinnej Sàrl bezpośrednio posiadanej przez dwie osoby fizyczne, żądanie uwierzytelnionych wyciągów z kilku jurysdykcji i sporządzenie analizy na dwadzieścia stron byłoby nieproporcjonalne. Obecne prawo jeszcze nie nakłada na każdą spółkę poziomu aktywnej weryfikacji przewidzianego przez LTPM.
Spółka może więc bronić podejścia opartego na ryzyku: proste dokumenty dla prostej struktury; bardziej szczegółowe weryfikacje, gdy pojawia się zagraniczna spółka holdingowa, umowa, powiernik, trust lub sprzeczne informacje. Przeciwna argumentacja, którą mogłaby wspierać władza lub współkontrahent, jest równie mocna: jeśli teczka nie pozwala zrozumieć kontroli, spółka nie udokumentowała swojego wniosku. Proporcjonalność redukuje zbędną biurokrację; nie zwalnia z dowodu.
Jak Delta Conseil SA może Cię wspierać
Delta Conseil SA może kontrolować zgodność między rejestrami, kapitałem a dokumentami transferowymi, mapować łańcuch posiadania, przygotowywać niezbędne deklaracje i tworzyć teczkę monitorującą. Dla złożonej struktury, wrażliwej umowy akcjonariuszy lub sytuacji międzynarodowej, w razie potrzeby koordynujemy analizę z prawnikiem, adwokatem lub innym specjalistą.
Często zadawane pytania
Czy akcjonariusze SA są publiczni?
Zasadniczo nie. Nie figurują w rejestrze handlowym jako tacy. SA musi jednak znać swoich akcjonariuszy nominatywnych za pomocą swojego rejestru wewnętrznego i dokumentować beneficjentów rzeczywistych, którzy są zobowiązani do zgłoszenia.
Czy wyciąg z rejestru handlowego wystarczy dla Sàrl?
Nie. Umożliwia on weryfikację zarejestrowanych wspólników i organów, ale spółka musi również prowadzić swój rejestr udziałów, z liczbą, wartością nominalną, ewentualnymi kategoriami, użytkownikami i wierzycielami zastawnymi.
Czy próg dotyczy dokładnie 25 %?
Tak. Obecne prawo dotyczy udziału, który osiąga lub przekracza 25 % kapitału lub praw głosu. Przyszła LTPM również uwzględnia udział równy lub wyższy niż 25 %.
Czy podpisany formularz dla banku zastępuje zgłoszenie do spółki?
Nie. Może stanowić wskazówkę lub część dokumentacji, ale obowiązki banku i spółki nie są tożsame. Rozpatrywane pojęcia i wymagane informacje mogą się różnić.
Czy należy co roku składać nowe zgłoszenie?
Żadna ogólna zasada nie nakłada jednolitego rocznego potwierdzenia dla wszystkich SA i Sàrl. Zmiany muszą być traktowane w ustawowych terminach. Roczny przegląd pozostaje użytecznym środkiem kontroli, zwłaszcza jeśli struktura ma wiele poziomów lub jeśli kontakty z posiadaczami są rzadkie.
Źródła oficjalne
- Kodeks zobowiązań (RS 220), w szczególności art. 686, 697j do 697m, 790 i 790a.
- Szwajcarski kodeks karny (RS 311.0), w szczególności art. 327 i 327a w ich brzmieniu obowiązującym przed wejściem w życie LTPM.
- Ustawa federalna o przejrzystości osób prawnych i identyfikacji beneficjentów rzeczywistych (LTPM), tekst przyjęty 26 września 2025.
- Rozporządzenie w sprawie przejrzystości osób prawnych (OTPM), wersja opublikowana z decyzją z 12 czerwca 2026.
- Komunikat Rady Federalnej z 12 czerwca 2026 o wejściu w życie 1szej października 2026.
- Oficjalna prezentacja beneficjenta rzeczywistego i rodzajów kontroli.
Ostatnia weryfikacja prawna: 2 września 2026.
Ostrzeżenie
Niniejsza publikacja ma charakter informacyjny i nie stanowi indywidualnej porady prawnej, podatkowej, księgowej ani finansowej. Sytuacja powinna być oceniana w kontekście konkretnych okoliczności oraz obowiązującego prawa w momencie podjęcia decyzji.
Aby uzyskać więcej informacji, zapoznaj się z naszymi Informacjami prawnymi i ostrzeżeniem.
